성공사례
법무법인 대환의 해결사례를 확인하세요.
 집행유예
등록일 24-10-24
결과
 사건개요
핵심요약
본 사건은 도박공간개설 혐의로 기소되어 1심에서 범죄수익금 약 6억 원의 추징을 명하는 판결을 선고받은 사안입니다. 법무법인 대환은 항소심에서 범죄수익 중 동업자에게 분배된 부분은 피고인에게 귀속된 이익이 아니라는 점을 입증하여 추징금을 약 4억 원 감액시키는 데 성공했습니다.
① 사건명
도박공간개설 사건 — 항소심 추징금 약 4억 원 감액
② 의뢰인의 상황
의뢰인은 도박공간개설 혐의로 기소되어 1심에서 범죄수익금 약 6억 원의 추징을 명하는 판결을 선고받았습니다.
1심에서도 추징 감액을 주장했으나 관련 자료와 입증 절차가 충분히 진행되지 못해 재판부가 받아들이지 않았고, 이에 불복하여 항소심 단계에서 법무법인 대환을 선임했습니다.
③ 쟁점
이 사건의 핵심 쟁점은 추징금 산정 시 범죄수익 전체가 아닌 피고인에게 실질적으로 귀속된 이익만을 대상으로 해야 하는지, 그리고 동업자에게 분배된 부분을 추징 대상에서 제외할 수 있는지 여부였습니다.
 본 사건의 특징
④ 법무법인 대환의 전략
법무법인 대환은 추징은 범죄행위로 인해 실질적으로 귀속된 이익만을 대상으로 해야 한다는 법리를 중심으로 항소심 변론을 구성했습니다.
범죄수익이 동업자와 분배된 사실을 입증하는 자료를 체계적으로 정리하여 제출하고, 해당 부분은 피고인에게 귀속된 이익이 아니므로 추징 대상에서 제외되어야 한다는 점을 적극 주장했습니다.
⑤ 결과
항소심 추징금 약 4억 원 감액
항소심 재판부는 법무법인 대환의 주장을 받아들여 1심의 추징금 약 6억 원에서 약 4억 원을 감액하는 판결을 선고했습니다.
⑥ 의미
추징금은 범죄수익 전체가 아닌 피고인에게 실질적으로 귀속된 이익만을 대상으로 해야 합니다. 이 사건은 1심에서 충분히 입증되지 못했던 수익 분배 사실을 항소심에서 체계적으로 소명하면 추징금을 대폭 감액할 수 있음을 보여주는 사례입니다.
 근거규정
도박공간개설과 추징이란?
도박공간개설은 형법 제247조에 따라 영리의 목적으로 도박을 하는 장소를 개설한 경우 처벌되는 범죄입니다. 추징은 범죄행위로 인해 취득한 이익을 환수하는 부수 처분으로, 피고인에게 실질적으로 귀속된 이익만을 대상으로 해야 합니다.
| 조항 | 내용 |
|---|---|
| 형법 제247조 |
도박공간개설 — 영리의 목적으로 도박을 할 장소를 개설한 자는 5년 이하의 징역 또는 3,000만 원 이하의 벌금에 처하며, 의뢰인에게 적용된 핵심 적용법조입니다. |
| 형법 제48조 |
몰수 및 추징 — 범인이 범죄행위로 인하여 취득한 물건은 몰수 또는 추징할 수 있으며, 동업자에게 분배된 수익은 피고인에게 귀속된 이익이 아니라는 점을 소명하여 약 4억 원을 감액한 핵심 쟁점 법조입니다. |
| 형사소송법 제361조의5 |
항소이유 — 양형부당 등을 이유로 항소할 수 있으며, 1심에서 입증되지 못한 수익 분배 사실을 항소심에서 보완하여 추징금 감액을 이끌어낸 절차적 근거입니다. |
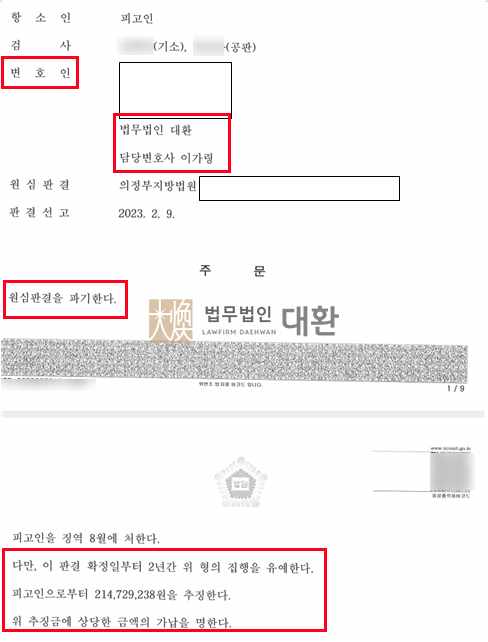
 실제판결문